เลือกจากสิ่งที่ให้ความสำคัญ หรือเทียบแผนข้างกัน
ค้นหายอดนิยม: ประกันสุขภาพโรคร้ายแรงลดหย่อนภาษีเคลมเกษียณเทียบแผน
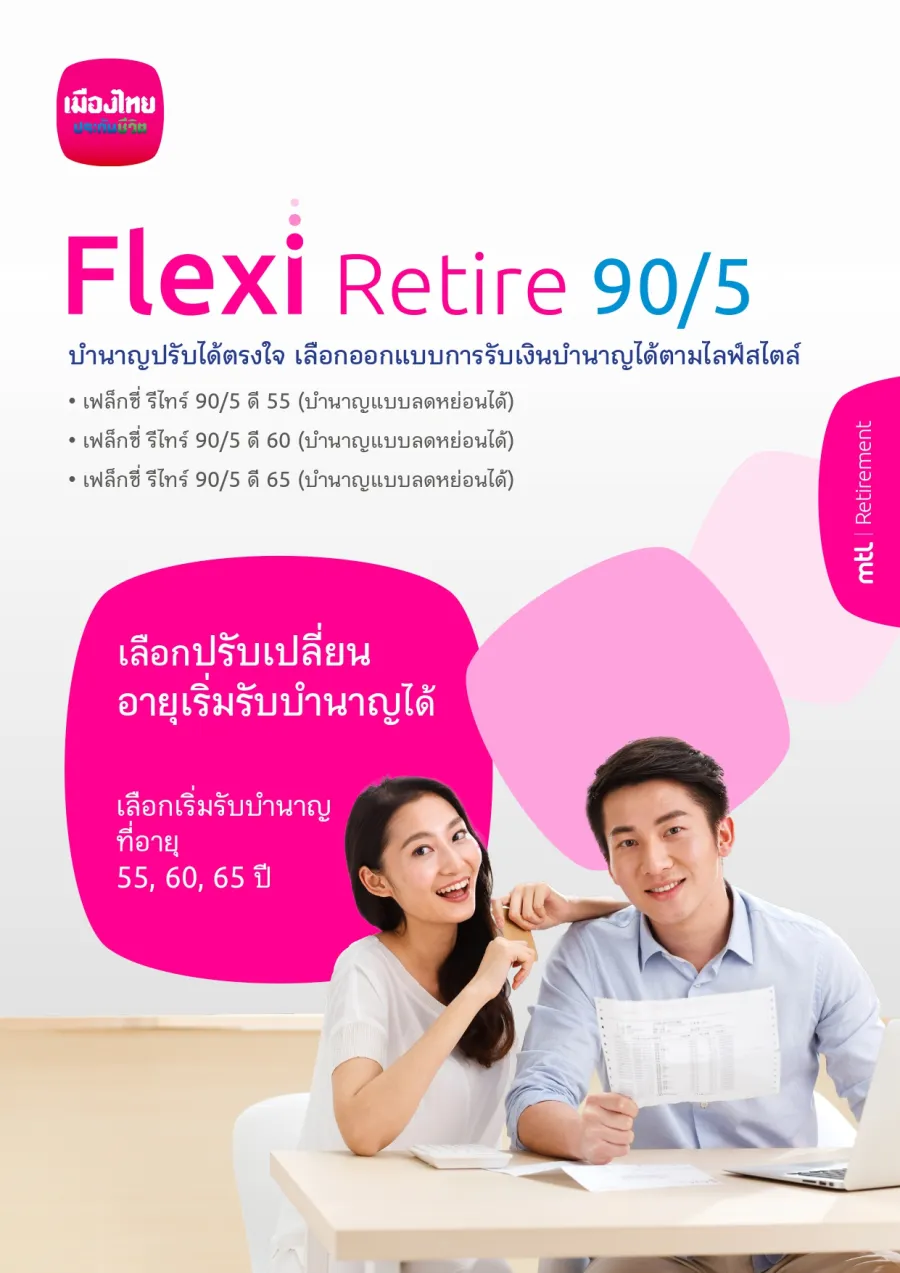
บำนาญปรับได้ตรงใจ เลือกออกแบบการรับเงินบำนาญได้ตามไลฟ์สไตล์
ผลคำนวณเป็นการประมาณการจากตารางเบี้ยของบริษัท เบี้ยจริงขึ้นกับการพิจารณารับประกัน อาชีพ และสุขภาพ ผู้ซื้อควรทำความเข้าใจรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันทุกครั้ง
ขั้นตอนที่ 1 เลือกแผนของคุณ
ขั้นตอนที่ 2 ปรับแต่งแผน (หากต้องการปรับเปลี่ยนแผน)
เริ่มรับบำนาญที่อายุ
ขั้นตอนที่ 3 เพิ่มความคุ้มครองพ่วง (ไม่บังคับ)
ติ๊กเลือกแล้วเบี้ยพ่วงจะรวมในยอดด้านบนทันที (แบบที่ยังไม่มีตารางเบี้ยบนเว็บ ปุ้มปุ้ยคำนวณรวมให้ในใบเสนอราคา)
รับเงินบำนาญทุกปีตั้งแต่อายุเริ่มรับบำนาญที่เลือก (55, 60 หรือ 65 ปี) จนถึงอายุ 90 ปี เป็น % ของจำนวนเงินเอาประกันภัย ณ วันเริ่มมีผลคุ้มครอง: ครบอายุเริ่มรับบำนาญ - 70 ปี รับปีละ 12% · 71-75 ปี ปีละ 15% · 76-80 ปี ปีละ 18% · 81-85 ปี ปีละ 21% · 86-90 ปี ปีละ 24% รวมรับเงินบำนาญสูงสุด 582% (ดี 55), 522% (ดี 60), 462% (ดี 65)
กรณีเสียชีวิตก่อนวันครบรอบปีกรมธรรม์ที่ผู้เอาประกันภัยครบอายุเริ่มรับบำนาญ (55, 60 หรือ 65 ปี ตามแบบ) บริษัทฯ จะจ่ายเงินให้แก่ผู้รับประโยชน์เท่ากับ 105% ของเบี้ยประกันภัยสะสมที่ผู้เอาประกันภัยได้ชำระไว้แล้ว หรือเงินค่าเวนคืนกรมธรรม์ประกันภัยในขณะนั้น ตามแต่จำนวนใดจะมากกว่า
กรณีเสียชีวิตตั้งแต่วันครบรอบปีกรมธรรม์ที่ผู้เอาประกันภัยครบอายุเริ่มรับบำนาญ บริษัทฯ จะจ่ายเงินให้แก่ผู้รับประโยชน์เท่ากับเบี้ยประกันภัยสะสมที่ผู้เอาประกันภัยได้ชำระไว้แล้ว หักด้วยเงินบำนาญสะสมที่ผู้เอาประกันภัยได้รับไปแล้ว
เมื่อจ่ายเบี้ยประกันภัยครบ 5 ปี สามารถเลือกปรับอายุเริ่มรับบำนาญเป็น 55, 60 หรือ 65 ปีได้ โดยต้องแจ้งเปลี่ยนก่อนวันเริ่มรับเงินบำนาญอย่างน้อย 30 วัน ไม่ต้องจ่ายเบี้ยเพิ่ม ไม่ต้องพิจารณารับประกันภัยใหม่ และไม่กระทบผลประโยชน์การเสียชีวิต บริษัทฯ จะเปลี่ยนแปลงจำนวนเงินเอาประกันภัย และเงินบำนาญจะแปรผันตามจำนวนเงินเอาประกันภัยใหม่ (รับเร็วขึ้น ทุนลดลง / รับช้าลง ทุนเพิ่มขึ้น)
ใช้สิทธิลดหย่อนภาษีได้สูงสุด 300,000 บาท โดยใช้สิทธิได้เท่าที่จ่ายเป็นเบี้ยประกันชีวิต: เบี้ยประกันชีวิตแบบทั่วไป ตามจำนวนที่จ่ายจริงแต่ไม่เกิน 100,000 บาท · เบี้ยประกันชีวิตแบบบำนาญ ได้รับการยกเว้นภาษีเงินได้บุคคลธรรมดาสูงสุดไม่เกินร้อยละ 15 ของเงินได้พึงประเมินซึ่งต้องเสียภาษีแต่ละปี และต้องไม่เกิน 200,000 บาท รวมกันใช้สิทธิได้ตามที่จ่ายจริง สูงสุดไม่เกิน 300,000 บาท
ผลคำนวณจะแนบไปด้วย ไม่ต้องแจ้งซ้ำ
 ประกันชีวิตแบบบำนาญ