ประกันสุขภาพ
มีประกันกลุ่มจากบริษัทแล้ว ทำไมค่ารักษายังไม่พอ?
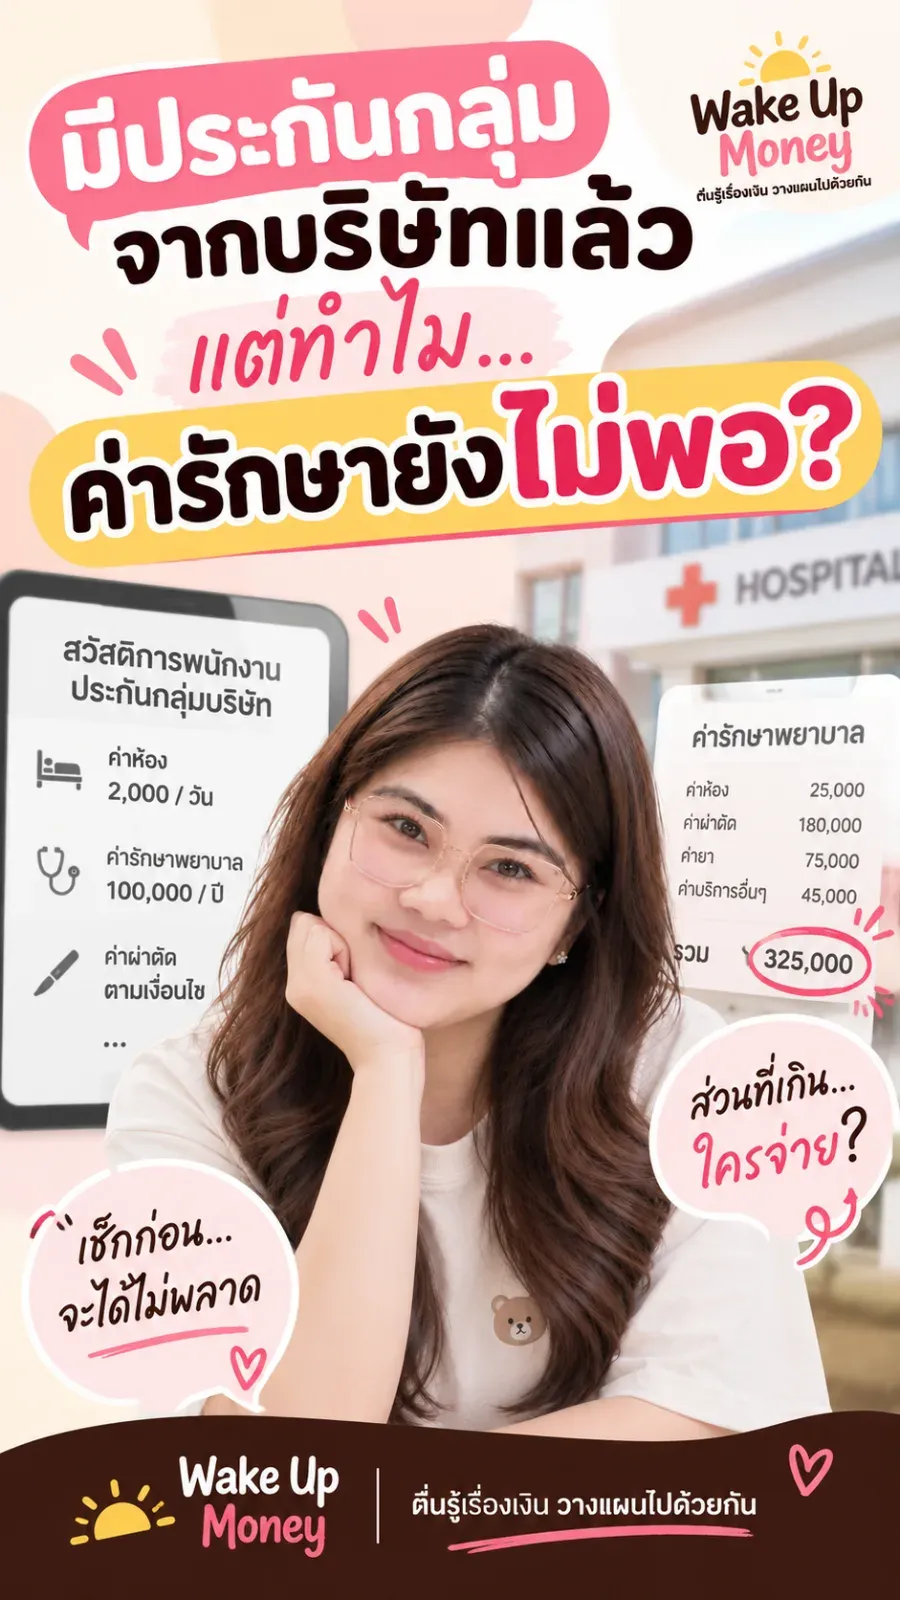
สวัสดิการบริษัทช่วยได้ แต่วงเงินค่าห้องและค่ารักษามักไม่พอกับโรงพยาบาลเอกชนวันนี้ และหายไปทันทีเมื่อเปลี่ยนงาน มาดูวิธีเช็กว่าขาดอยู่เท่าไหร่
หลายคนคิดว่ามีประกันกลุ่มจากที่ทำงานแล้วก็พอ แต่พอแอดมิตจริง กลับต้องจ่ายส่วนต่างเองหลายหมื่น เพราะวงเงินสวัสดิการถูกออกแบบมาแบบพื้นฐาน
จุดที่ประกันกลุ่มมักไม่พอ
- ค่าห้องต่อวันต่ำกว่าราคาห้องเดี่ยวของโรงพยาบาลเอกชน
- ค่ารักษาต่อครั้งมีเพดาน ผ่าตัดใหญ่หรือโรคร้ายแรงเกินวงเงินได้ง่าย
- คุ้มครองเฉพาะตอนเป็นพนักงาน ลาออก เปลี่ยนงาน หรือเกษียณ ความคุ้มครองหายทันที
- บางที่ไม่คุ้มครองครอบครัว
เช็กง่ายๆ ใน 1 นาที
เปิดสมุดสวัสดิการดูวงเงินค่าห้องต่อวันและค่ารักษาต่อครั้ง แล้วลองใส่ตัวเลขใน เครื่องคำนวณ ประกันกลุ่มพอค่ารักษาไหม จะเห็นทันทีว่าต้องจ่ายเองเท่าไหร่
เติมแบบไหนเบี้ยไม่ซ้ำซ้อน
ประกันสุขภาพที่มีความรับผิดส่วนแรก (Deductible) ให้สวัสดิการบริษัทจ่ายส่วนแรก แล้วประกันส่วนตัวจ่ายส่วนเกิน เบี้ยจึงถูกกว่าซื้อแบบเต็ม ตัวอย่างในโบรชัวร์ ดี เฮลท์ ไลต์: มีสวัสดิการ 30,000 บาท เลือก Deductible 30,000 บาท ค่ารักษา 100,000 บาท ใช้สวัสดิการ 30,000 บาท ประกันจ่ายส่วนเกิน 70,000 บาท
สวัสดิการบริษัทเป็นของบริษัท ประกันสุขภาพส่วนตัวเป็นของเรา ติดตัวไปตลอดแม้เปลี่ยนงาน
ปุ้มปุ้ย
แบบประกันที่เกี่ยวข้อง
ประกันสุขภาพ
ดี เฮลท์ ไลต์ (D Health Lite)
คุ้มครองสุขภาพแบบพอดีและเข้าถึงง่าย เหมาจ่ายสูงถึง 5 ล้านบาทต่อการเข้าพักรักษาตัว
ประกันสุขภาพเหมาจ่ายเลือกได้ตามงบ มีสวัสดิการบริษัทเลือก Deductible หรือ Copayment ให้เบี้ยถูกลง ไม่มีสวัสดิการเลือกแบบจ่ายตั้งแต่บาทแรก
- เบี้ยไม่สูง
- คุ้มครองระยะยาว
- ลดหย่อนภาษีได้
ส่งรูปสมุดสวัสดิการมา ปุ้มปุ้ยช่วยเช็กให้ว่าขาดอยู่เท่าไหร่
ให้ปุ้มปุ้ยช่วยเช็กฟรี